بازار جهانی مواد معدنی حیاتی در حال ورود به مرحله جدیدی از رقابت است؛ بازاری که طی سالهای اخیر عمدتاً بهعنوان رقابت میان چین و کشورهای غربی شناخته میشد، اما اکنون با ورود قدرتمند هند، معادلات آن در حال تغییر است.
رشد سریع صنعتی، توسعه انرژیهای تجدیدپذیر و برنامههای گسترده هند برای توسعه صنایع راهبردی، این کشور را به یکی از مهمترین مصرفکنندگان آینده مواد معدنی حیاتی تبدیل کرده است. با این حال، محدودیت منابع داخلی باعث شده دهلینو برای تأمین مواد اولیه مورد نیاز، بهطور فزایندهای به سمت ذخایر معدنی آفریقا حرکت کند.
وزارت معادن هند در سال ۲۰۲۳ فهرستی شامل ۳۰ ماده معدنی حیاتی را شناسایی کرد. این کشور برای برخی از مهمترین مواد اولیه مورد نیاز صنایع آینده از جمله لیتیوم، کبالت و فلزات گروه پلاتین وابستگی کامل به واردات دارد. همچنین حدود ۸۵ درصد نیاز هند به عناصر خاکی کمیاب مورد استفاده در موتورهای الکتریکی، توربینهای بادی و فناوریهای پیشرفته از منابع خارجی تأمین میشود.
این وابستگی در کنار اهداف بلندپروازانه صنعتی هند، اهمیت دسترسی به منابع پایدار را افزایش داده است. برنامه دستیابی به سهم ۳۰ درصدی خودروهای برقی تا سال ۲۰۳۰، توسعه ۵۰۰ گیگاوات ظرفیت انرژی غیرفسیلی، سرمایهگذاری ۱۰ میلیارد دلاری در صنعت نیمههادی و سیاست «ساخت هند» برای تقویت تولید داخلی، همگی تقاضای بلندمدتی برای مواد معدنی حیاتی ایجاد خواهند کرد.
برآوردها نشان میدهد اجرای این برنامهها میتواند تا سال ۲۰۳۰ حدود ۶۷ میلیارد دلار تقاضای جدید برای مواد معدنی حیاتی در اقتصاد هند ایجاد کند؛ تقاضایی که نه یک روند کوتاهمدت، بلکه نتیجه مستقیم سیاستهای صنعتی و انرژی این کشور است.
در سوی دیگر، آفریقا بهعنوان یکی از مهمترین منابع تأمین این مواد قرار دارد. این قاره نزدیک به ۳۰ درصد ذخایر شناختهشده معدنی جهان را در اختیار دارد، اما تنها حدود ۱۵ درصد از سرمایهگذاری اکتشافی جهانی را جذب کرده است؛ شکافی که اکنون فرصت جدیدی برای ورود سرمایهگذاران هندی ایجاد کرده است.
تمرکز منابع معدنی آفریقا نیز اهمیت این قاره را برای هند افزایش داده است. جمهوری دموکراتیک کنگو حدود ۷۰ درصد تولید معدنی کبالت جهان را در اختیار دارد، کشورهای جنوب آفریقا بخش عمدهای از ذخایر فلزات گروه پلاتین را در خود جای دادهاند، گینه یکی از بزرگترین تولیدکنندگان بوکسیت جهان است و موزامبیک، ماداگاسکار و تانزانیا نقش مهمی در زنجیره تأمین گرافیت دارند. همچنین زیمبابوه و نامیبیا در حال توسعه ظرفیت تولید لیتیوم هستند.
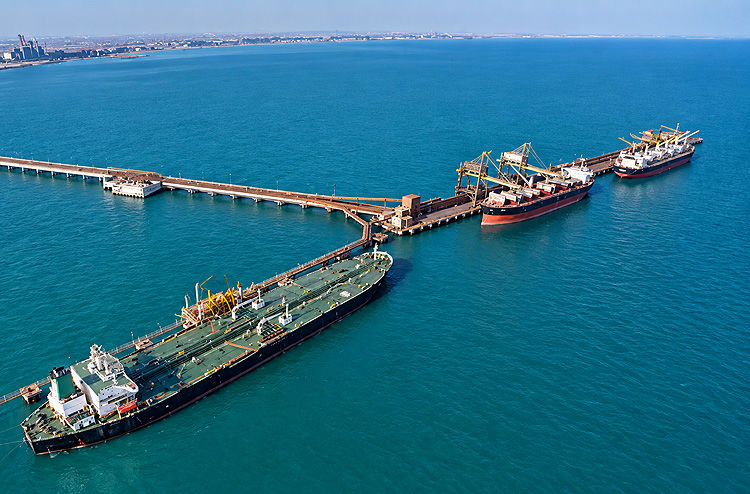
مزیت هند در این رقابت تنها به تقاضای بالا محدود نمیشود. فاصله جغرافیایی مناسب میان بسیاری از مناطق معدنی آفریقا و بنادر هند، که در برخی موارد حدود ۱۵ تا ۲۵ روز دریایی است، میتواند یک مزیت لجستیکی در برابر زنجیرههای تأمین تثبیتشده چین ایجاد کند.
با این حال، هند برای رقابت با چین که طی چند دهه زیرساختهای گسترده، قراردادهای خرید بلندمدت و شبکه فرآوری در آفریقا ایجاد کرده است، نیازمند رویکردی متفاوت خواهد بود. تمرکز دهلینو بر سرعت سرمایهگذاری، تأمین مالی پروژهها و توسعه زنجیره ارزش در کشورهای تولیدکننده میتواند مسیر ورود این کشور به بازار آفریقا را هموار کند.
فرصت اصلی برای کشورهای آفریقایی نیز فراتر از تبدیل شدن به تأمینکننده مواد خام است. سرمایهگذاری هند میتواند به سمت مشارکت در معادن فعال، قراردادهای بلندمدت خرید همراه با تأمین مالی، احداث واحدهای فرآوری و توسعه زیرساختهای حملونقل مانند خطوط ریلی، بنادر و مسیرهای صادراتی هدایت شود.
ایجاد ظرفیتهای فرآوری در محل تولید، از تبدیل لیتیوم به هیدروکسید لیتیوم گرفته تا تولید گرافیت مورد نیاز باتریها و پالایش مس، میتواند سهم بیشتری از ارزش زنجیره معدنی را در کشورهای آفریقایی حفظ کند و وابستگی این کشورها به صادرات مواد خام را کاهش دهد.
ورود هند به رقابت برای منابع معدنی آفریقا میتواند پیامدهای گستردهای برای بازار جهانی داشته باشد. حضور یک خریدار بزرگ جدید، وابستگی تولیدکنندگان آفریقایی به یک بازار غالب را کاهش داده و میتواند قدرت چانهزنی آنها را در زمینه قیمت، محل فرآوری و شرایط قراردادها افزایش دهد.
با وجود این فرصتها، مسیر توسعه همکاری هند و آفریقا بدون چالش نیست. بیثباتی سیاسی در برخی کشورهای معدنی، محدودیتهای زیرساختی، نگرانیهای زیستمحیطی، مسائل مرتبط با معدنکاری سنتی و نوسانات قیمت مواد معدنی همچنان از مهمترین ریسکهای این مسیر محسوب میشوند.
منبع: معدن 24